Ponto de equilíbrio: quanto sua empresa precisa vender para não ter prejuízo
Descubra quanto sua empresa precisa faturar e vender por mês para cobrir os custos, usando margem de contribuição e ponto de equilíbrio.
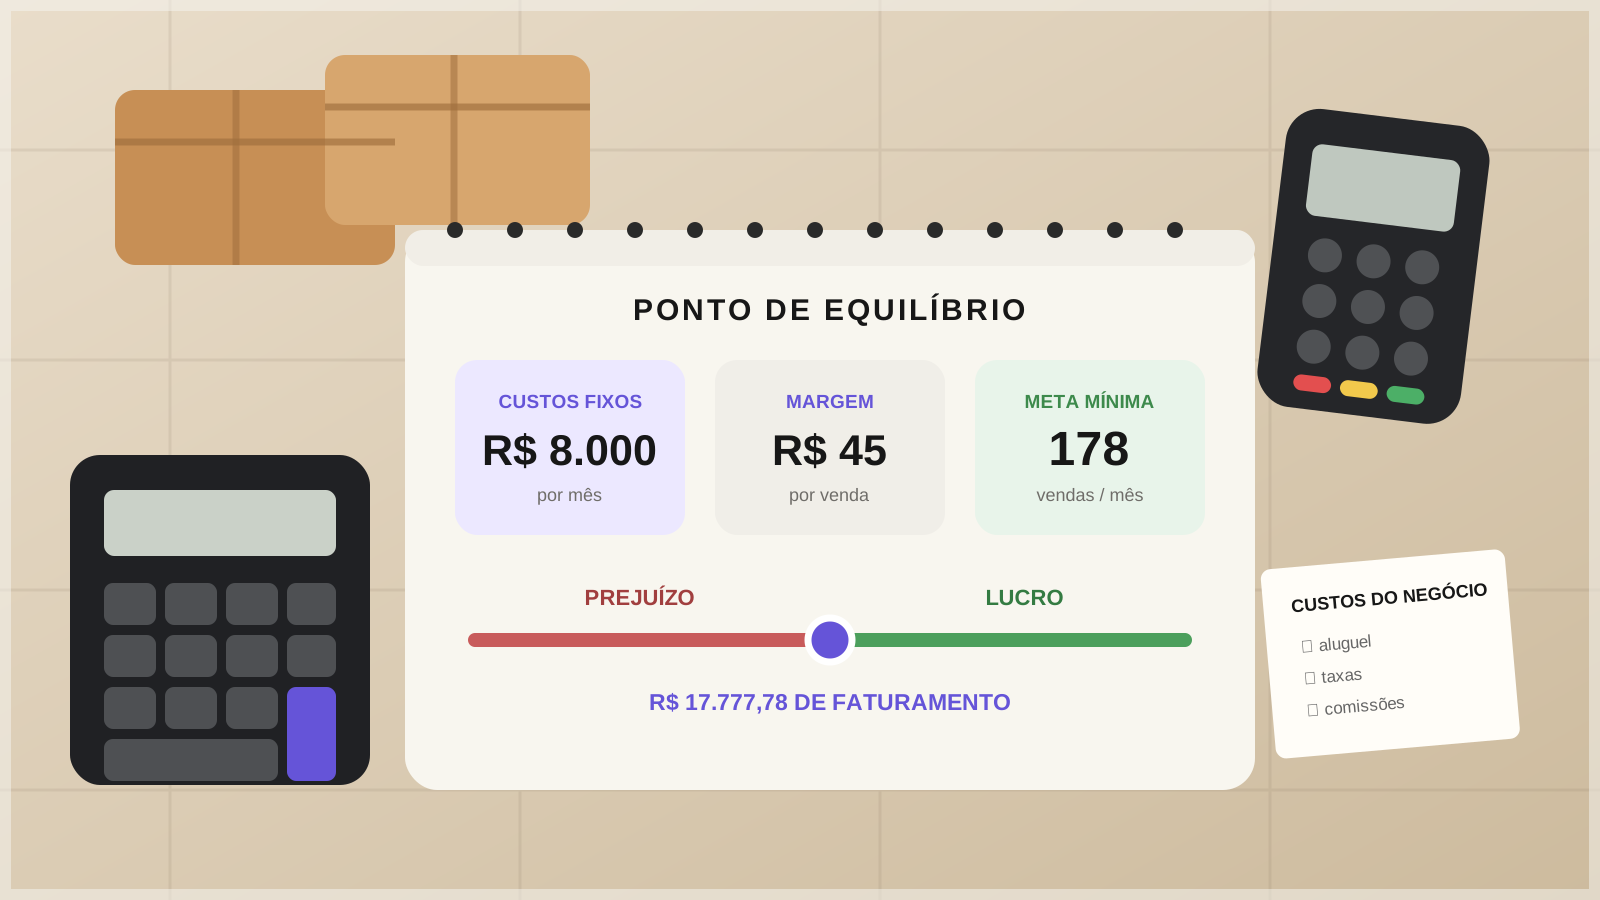
Ponto de equilíbrio é o faturamento mínimo em que a empresa consegue pagar todos os custos e despesas considerados na conta sem ter lucro nem prejuízo. A fórmula mais útil para pequenos negócios é direta: custos fixos ÷ margem de contribuição percentual. Se os gastos fixos são R$ 8.000 por mês e sobra 45% de cada venda para pagar a estrutura, o negócio precisa faturar aproximadamente R$ 17.777,78 por mês para empatar.
Em quantidade, se cada venda é de R$ 100 e custa R$ 55 em despesas variáveis, sobram R$ 45 de margem de contribuição. Nesse cenário, o ponto de equilíbrio é de 178 vendas por mês. A partir daí, cada venda adicional passa a contribuir para o resultado operacional, desde que as premissas permaneçam iguais.
O que é ponto de equilíbrio
O ponto de equilíbrio mostra o momento em que a receita cobre exatamente os custos fixos e variáveis incluídos no cálculo. Ele não diz que o caixa está confortável nem que o negócio já gerou o lucro desejado: ele marca apenas o “zero a zero” operacional.
O Sebrae usa a margem de contribuição como base para essa conta e explica que custos e despesas fixos não variam diretamente com o volume vendido, enquanto custos variáveis acompanham a atividade.
| Número | O que representa | No exemplo |
|---|---|---|
| Custos fixos mensais | Estrutura que precisa ser paga mesmo com pouca venda | R$ 8.000 |
| Margem de contribuição por venda | Quanto sobra após os custos variáveis | R$ 45 |
| Margem de contribuição percentual | Percentual do faturamento disponível para pagar os fixos e formar resultado | 45% |
Como calcular o ponto de equilíbrio
Primeiro, calcule a margem de contribuição:
Margem de contribuição unitária = preço de venda − custos e despesas variáveis por venda.
No nosso exemplo:
R$ 100 − R$ 55 = R$ 45.
Depois transforme em percentual:
R$ 45 ÷ R$ 100 = 0,45 = 45%.
Com esse número, você pode calcular o ponto de equilíbrio em faturamento:
Ponto de equilíbrio em R$ = custos fixos ÷ margem de contribuição percentual.
R$ 8.000 ÷ 0,45 = R$ 17.777,78.
Ou em quantidade:
Ponto de equilíbrio em unidades = custos fixos ÷ margem de contribuição unitária.
R$ 8.000 ÷ R$ 45 = 177,78.
Como não existe 0,78 de uma venda inteira nesse exemplo simplificado, a meta precisa ser arredondada para cima: 178 vendas por mês.
A metodologia é a mesma apresentada em materiais do Sebrae sobre ponto de equilíbrio e margem de contribuição: descobrir o quanto sobra de cada venda e comparar esse valor com os gastos fixos.
Exemplo: quanto uma empresa precisa vender por mês
Considere um pequeno negócio com os seguintes números médios:
| Item | Valor |
|---|---|
| Custos e despesas fixos | R$ 8.000/mês |
| Preço médio por venda | R$ 100 |
| Custos e despesas variáveis por venda | R$ 55 |
| Margem de contribuição unitária | R$ 45 |
| Margem de contribuição | 45% |
| Ponto de equilíbrio em faturamento | R$ 17.777,78 |
| Ponto de equilíbrio em vendas | 178 vendas/mês |
Isso significa que a empresa precisa gerar aproximadamente R$ 17,8 mil em faturamento mensal, dentro dessas premissas, antes de começar a formar resultado operacional positivo.
Se ela vender 220 unidades, o faturamento será de R$ 22.000. A margem total de contribuição será:
220 × R$ 45 = R$ 9.900.
Depois de pagar os R$ 8.000 de custos fixos:
R$ 9.900 − R$ 8.000 = R$ 1.900.
Esse R$ 1.900 é o resultado operacional simplificado do exemplo. Ele só representa lucro líquido se todos os demais gastos, impostos, retiradas, depreciações e efeitos financeiros relevantes já estiverem corretamente considerados — algo que nem sempre acontece numa conta rápida de ponto de equilíbrio.
Transforme o ponto de equilíbrio em meta diária
Saber que o negócio precisa de 178 vendas por mês é útil, mas a operação acontece todos os dias. Se a empresa trabalha 26 dias no mês:
178 ÷ 26 = 6,85.
Como meta operacional simples, isso significa buscar pelo menos 7 vendas por dia para alcançar o ponto de equilíbrio no fim do mês.
Essa tradução para o dia a dia ajuda a perceber cedo quando o mês está ficando para trás. Se a empresa chega à metade do mês muito abaixo da metade da meta, ainda há tempo de revisar preço, ticket médio, custo variável, volume ou despesas.
Margem de contribuição: o número que vem antes
O ponto de equilíbrio só é confiável se a margem de contribuição estiver correta. Ela é o valor que sobra de cada venda depois de retirar os gastos variáveis diretamente ligados àquela receita.
O Sebrae cita como exemplos de custos variáveis itens como matéria-prima, comissões e gastos relacionados ao volume de produção ou vendas.
Para um comércio ou serviço, normalmente vale conferir se a conta inclui, quando aplicável: custo do produto, imposto sobre venda, comissão, taxa da maquininha ou marketplace, frete subsidiado, embalagem e outras despesas que nascem quando a venda acontece.
Ponto de equilíbrio não é lucro nem caixa
Faturar exatamente o ponto de equilíbrio significa cobrir os gastos usados na fórmula. Não significa ter dinheiro sobrando no banco. Prazo de recebimento, estoque, parcelas de fornecedores, inadimplência e compras antecipadas podem consumir caixa mesmo quando a operação parece rentável.
É por isso que ponto de equilíbrio e capital de giro respondem perguntas diferentes. O primeiro mostra quanto vender para cobrir a operação; o segundo ajuda a medir quanto dinheiro a empresa precisa para atravessar o intervalo entre pagar e receber.
Preço errado distorce o ponto de equilíbrio
Se o preço de venda estiver baixo demais, a margem de contribuição encolhe e o ponto de equilíbrio sobe. Às vezes a empresa tenta compensar isso vendendo muito mais, quando o verdadeiro problema está na precificação.
Para quem presta serviços, o guia como calcular o preço de um serviço autônomo sem trabalhar no prejuízo ajuda a organizar custo, hora de trabalho e margem antes de transformar esses números em uma meta de vendas.
Margem de segurança: quanto as vendas podem cair
Depois de ultrapassar o ponto de equilíbrio, é possível medir a distância entre as vendas atuais e a linha do prejuízo. No exemplo, com 220 vendas e ponto de equilíbrio de 178:
(220 − 178) ÷ 220 = 19,1%.
Essa é uma margem de segurança aproximada de 19,1%. Em outras palavras, dentro das premissas usadas, o volume poderia cair cerca de 19% antes de voltar ao ponto de equilíbrio.
Erros que fazem a conta parecer melhor do que é
- Esquecer taxas e impostos variáveis: aumenta artificialmente a margem de contribuição.
- Tratar tudo como custo fixo: esconde o quanto cada venda realmente consome.
- Ignorar devoluções, descontos e inadimplência: faz a receita média parecer maior que a efetiva.
- Usar apenas um produto para representar todo o mix: pode distorcer negócios com margens muito diferentes entre itens.
- Não revisar a conta quando os custos mudam: aluguel, fornecedor, taxa e comissão alteram o ponto de equilíbrio.
- Confundir faturamento com dinheiro disponível: venda parcelada e prazo de recebimento afetam o caixa.
O próprio Sebrae, ao tratar de viabilidade, diferencia custos fixos, variáveis, receitas e lucratividade. Essa separação é essencial para não transformar uma conta simples em uma falsa sensação de segurança.
Perguntas frequentes
Como calcular o ponto de equilíbrio de uma empresa?
Calcule a margem de contribuição percentual e divida os custos fixos por esse percentual. Para calcular em unidades, divida os custos fixos pela margem de contribuição unitária.
Quanto preciso vender por mês para não ter prejuízo?
Depende dos seus custos fixos e da margem de contribuição. No exemplo deste artigo, com R$ 8.000 de fixos e 45% de margem, o ponto de equilíbrio é de aproximadamente R$ 17.777,78 por mês.
Ponto de equilíbrio é igual a faturamento mínimo?
No uso gerencial mais simples, ele representa o faturamento mínimo necessário para cobrir os custos considerados. Mas a empresa ainda precisa analisar caixa, investimentos, retiradas e meta de lucro separadamente.
Como calcular ponto de equilíbrio quando vendo vários produtos?
Use uma margem de contribuição média ponderada pelo mix real de vendas, ou calcule por linha de produto quando as margens forem muito diferentes. Usar uma média simples pode distorcer o resultado.
Qual é um bom ponto de equilíbrio?
Não existe um número universal. Um ponto de equilíbrio mais baixo em relação à capacidade normal de vendas tende a dar mais folga, mas a análise precisa considerar a estabilidade da demanda e a estrutura de custos.
Faça a conta antes de definir a meta
Uma meta de faturamento sem relação com margem pode parecer ambiciosa e ainda assim não pagar as contas. O ponto de equilíbrio transforma “preciso vender mais” em um número verificável: no exemplo, R$ 17.777,78 de faturamento, 178 vendas no mês ou cerca de 7 por dia em 26 dias de operação.
Use esses cálculos como modelo e substitua cada premissa pelos números reais do seu negócio. O resultado é uma ferramenta de gestão, não uma garantia de lucro. Quando houver tributos, custos complexos, múltiplos canais ou estrutura contábil relevante, vale conferir a classificação dos gastos com o profissional que acompanha a empresa.