Como planejar despesas anuais sem apertar o orçamento
IPVA, IPTU, seguro, material escolar e outras contas previsíveis não precisam virar emergência. Veja como transformar despesas anuais em provisões mensais.
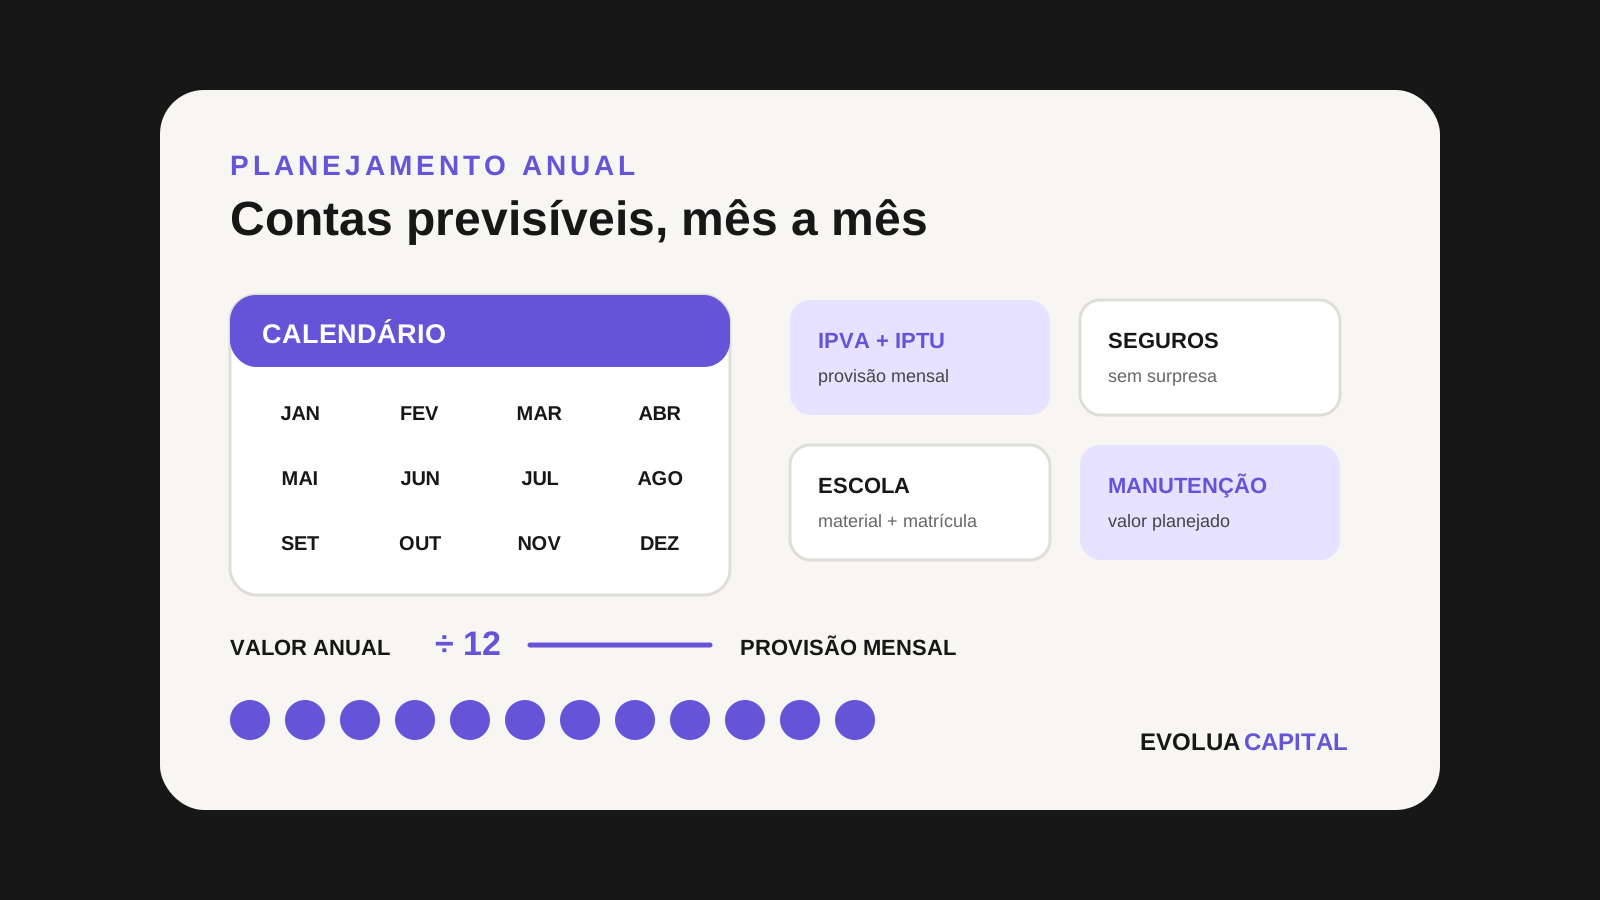
Para planejar despesas anuais sem apertar o orçamento, liste os gastos previsíveis dos próximos 12 meses, estime o valor de cada um e divida o total pelo número de meses disponíveis até o vencimento. Assim, IPVA, IPTU, seguros, material escolar, manutenção e outras contas deixam de aparecer como surpresa e passam a fazer parte do orçamento mensal.
Como planejar despesas anuais em 4 passos
- Liste as despesas previsíveis e os respectivos meses de vencimento.
- Estime os valores usando cobranças anteriores e reajustes conhecidos.
- Divida cada valor pelos meses que faltam até o pagamento.
- Separe a provisão mensal em uma conta ou categoria específica.
Quais despesas entram nessa conta?
Inclua impostos, seguros, matrícula e material escolar, manutenção preventiva, anuidades profissionais, presentes e viagens já planejadas. A lista muda conforme a realidade da família. O ponto central é separar o que é previsível do que é realmente inesperado.
Exemplo: transforme R$ 2.400 anuais em uma parcela mensal
Imagine R$ 2.400 de despesas previsíveis distribuídas ao longo do próximo ano. Reservar R$ 200 por mês cria uma provisão de R$ 2.400 em 12 meses. Para uma conta de R$ 1.200 que vence daqui a seis meses, a referência passa a ser R$ 200 por mês até o vencimento.
Provisão anual não é reserva de emergência
A reserva de emergência existe para acontecimentos inesperados. Já IPVA, IPTU e seguro têm algum grau de previsibilidade. Misturar os dois objetivos pode consumir a proteção criada para uma emergência real. Se ainda não montou essa proteção, veja como montar uma reserva de emergência do zero.
Como encaixar as despesas anuais no orçamento mensal
Trate a provisão como um compromisso do mês, e não como o dinheiro que eventualmente sobrar. O Portal do Investidor explica que o orçamento doméstico deve projetar receitas e gastos futuros e sugere começar com uma previsão dos 12 meses do ano. Essa antecipação ajuda a identificar meses deficitários antes que eles aconteçam.
Na prática, você pode criar uma categoria chamada “despesas anuais” e fazer a transferência no início do mês, junto com as demais contas prioritárias.
E quando a renda é irregular?
Use uma renda-base conservadora para sustentar as despesas essenciais e aproveite meses melhores para antecipar parte das provisões. Isso reduz a pressão nos meses fracos. Veja também nosso guia de orçamento com renda irregular.
Checklist mensal para não perder o controle
- Atualize valores quando receber boletos, cotações ou avisos de reajuste.
- Confira se a provisão acumulada acompanha o calendário.
- Recalcule a parcela mensal quando surgir uma nova despesa previsível.
- Não use a provisão anual para consumo cotidiano.
- Revise o planejamento pelo menos uma vez por mês.
O ganho está na previsibilidade
Planejar despesas anuais não reduz o valor do IPVA ou do seguro por si só. O benefício é distribuir o impacto no tempo. Quando uma conta previsível já tem dinheiro reservado, o mês do vencimento deixa de competir de forma tão agressiva com aluguel, alimentação e outras despesas correntes.
O método também complementa ferramentas como a regra 50/30/20: percentuais podem servir de referência, mas despesas sazonais precisam aparecer na fotografia completa do orçamento.
Fontes consultadas
Para a orientação sobre projeção de receitas, despesas e orçamento doméstico, consultamos o Portal do Investidor e o Guia de Planejamento Financeiro da CVM.
Conteúdo educativo. Valores e exemplos são ilustrativos e devem ser adaptados à realidade de cada orçamento.