Desafio 5K em 141 dias: como funciona e vale a pena guardar R$ 5 mil assim?
O desafio de guardar R$ 5 mil em 141 dias transforma uma meta grande em pequenas etapas. Veja a conta, para quem faz sentido e quando o método pode virar pressão em vez de ajuda.
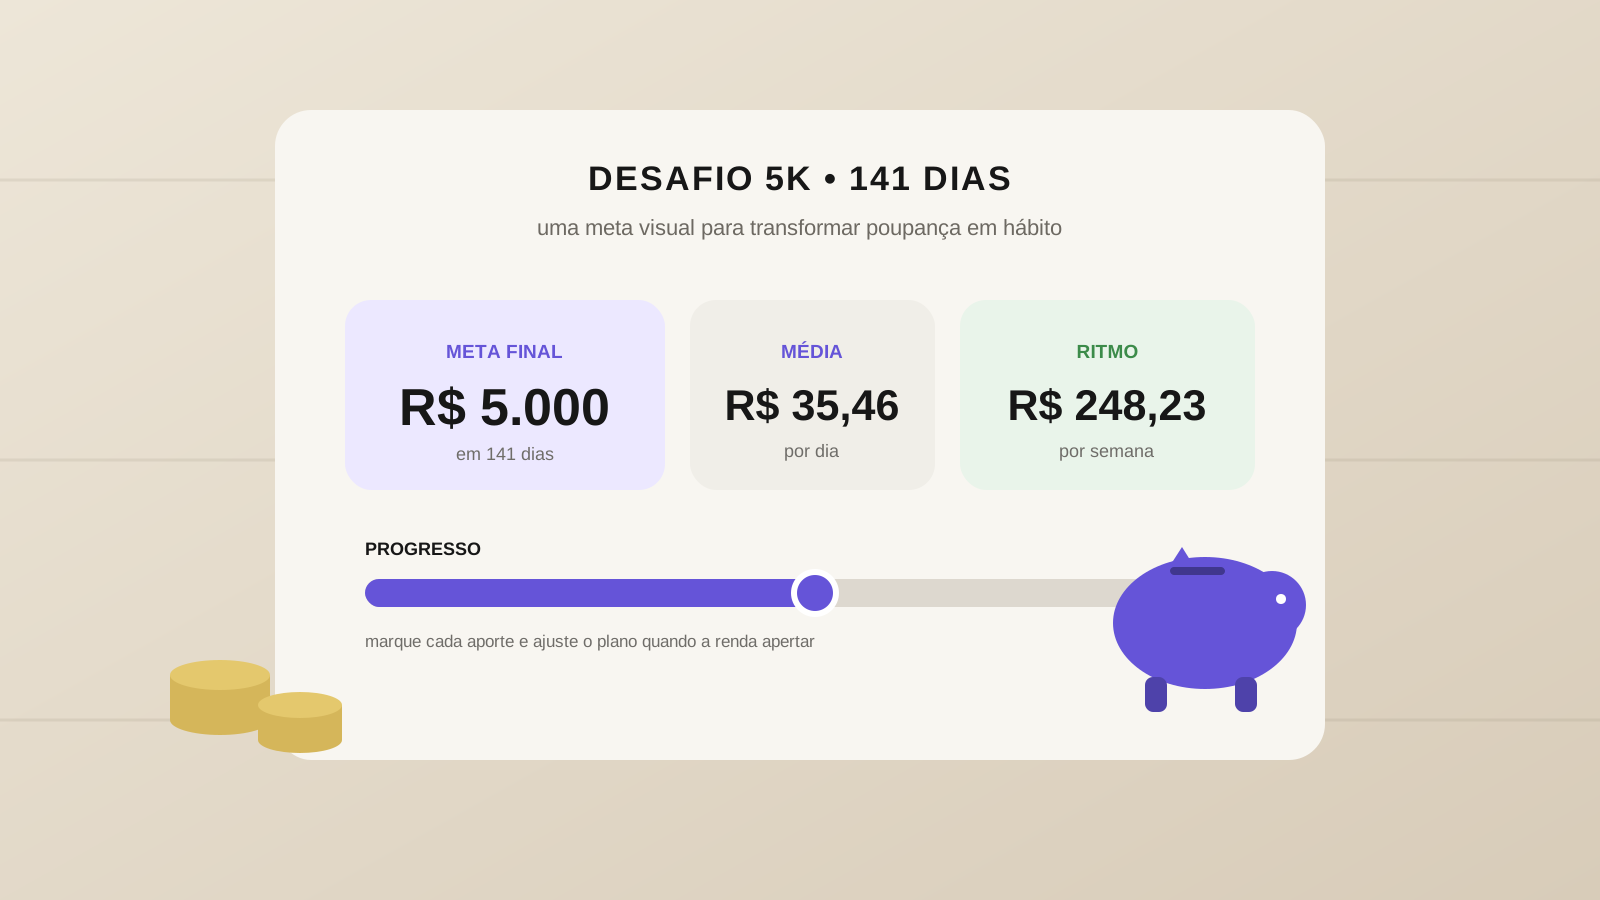
O desafio 5K em 141 dias propõe chegar a R$ 5.000 em 141 dias por meio de depósitos frequentes e acompanhamento visual do progresso. A ideia é simples: trocar a meta abstrata de “preciso guardar dinheiro” por uma sequência de ações menores. Na média, isso exige separar cerca de R$ 35,46 por dia, o equivalente a aproximadamente R$ 248,23 por semana.
Vale a pena? Pode valer, principalmente para quem precisa criar o hábito de poupar e gosta de metas visuais. Mas o método só funciona se o valor couber no orçamento. Se para cumprir a tabela você precisar atrasar conta, entrar no rotativo do cartão ou usar cheque especial, o desafio deixa de ser ferramenta e vira problema.
O que é o desafio 5K em 141 dias
Uma versão do “Desafio 5K em 141 Dias” passou a circular nas redes sociais em formato de aplicativo, com a proposta de acompanhar uma jornada de 141 dias e estimular o hábito de guardar dinheiro. A descrição pública indexada do conteúdo destaca justamente esse objetivo: tornar a economia diária mais visual e consistente.
O formato faz parte de uma tendência maior de desafios de poupança. O InfoMoney, por exemplo, mantém o “Desafio Dinheiro Diário”, com metas prontas em PDF e Excel para valores e prazos diferentes. Entre elas há desafios de R$ 5 mil, R$ 10 mil, R$ 20 mil e R$ 50 mil. A lógica é parecida: dividir um objetivo financeiro em depósitos menores e ir marcando cada etapa concluída.
É importante separar as coisas: o material oficial do InfoMoney inclui, por exemplo, R$ 5 mil em 100 dias e R$ 10 mil em 141 dias. Já o desafio 5K em 141 dias citado neste artigo é uma versão que circula separadamente nas redes. Como a tabela completa de depósitos dessa versão não aparece publicamente nos resultados indexados, o Evolua não vai inventar uma sequência de valores. A análise abaixo usa a única conta que precisa necessariamente fechar: R$ 5.000 divididos pelo prazo de 141 dias.
Faça a conta: quanto precisa guardar por dia?
| Meta | Prazo | Média necessária |
|---|---|---|
| R$ 5.000 | 141 dias | R$ 35,46 por dia |
| R$ 5.000 | 20 semanas + 1 dia | aprox. R$ 248,23 por semana |
| R$ 5.000 | média de 30 dias | aprox. R$ 1.063,83 por mês |
A conta diária é:
R$ 5.000 ÷ 141 = R$ 35,46.
Isso não significa que você precisa necessariamente guardar exatamente R$ 35,46 todos os dias. Um desafio pode alternar valores: R$ 10 em um dia, R$ 50 em outro, R$ 20 no seguinte. O que importa é que, no final, os aportes somem R$ 5.000 dentro do prazo.
Para muita gente, pensar em R$ 35 por dia é psicologicamente mais simples do que olhar para R$ 5 mil de uma vez. Esse é o principal mérito do desafio.
Como funciona na prática
O formato mais comum desse tipo de desafio tem quatro etapas:
- Defina a meta: neste caso, R$ 5.000.
- Divida o objetivo em etapas: depósitos diários, semanais ou uma tabela com valores variados.
- Marque o progresso: cada aporte concluído é registrado visualmente.
- Ajuste quando necessário: se um dia apertar, você pode compensar em outro período, desde que a conta total continue viável.
O próprio material do Desafio Dinheiro Diário do InfoMoney usa essa lógica de metas visuais e permite adaptação dos valores. A versão em Excel existe justamente para que a pessoa ajuste a jornada à própria realidade.
Por que 141 dias pode funcionar melhor do que “guardar o que sobrar”
“Guardar o que sobrar no fim do mês” costuma falhar por um motivo simples: o dinheiro recebe outras prioridades antes. Quando a poupança vira uma meta com valor e prazo, ela passa a disputar espaço no orçamento desde o início.
O Banco Central define orçamento pessoal como o planejamento que mostra quanto entra, quanto sai e com o que o dinheiro é gasto. Já a CAIXA recomenda que metas financeiras sejam específicas, mensuráveis, atingíveis, relevantes e tenham prazo.
O desafio 5K em 141 dias atende bem a três desses pontos: tem valor claro, prazo claro e acompanhamento mensurável. O ponto decisivo é saber se ele também é atingível para a sua renda.
Vale a pena fazer o desafio 5K em 141 dias?
Vale a pena se você consegue separar cerca de R$ 1.064 por mês sem comprometer contas essenciais. Nesse caso, a tabela pode funcionar como ferramenta de disciplina e motivação.
Ele faz mais sentido para quem:
- tem renda previsível e sobra mensal próxima ou superior à meta;
- quer montar os primeiros R$ 5 mil de reserva;
- tem uma viagem, curso, compra à vista ou outra meta definida;
- se motiva ao visualizar cada etapa concluída;
- já controla minimamente o orçamento.
Ele faz menos sentido para quem:
- está com contas essenciais atrasadas;
- tem dívida cara no cartão, cheque especial ou empréstimo com juros elevados;
- não sabe quanto sobra por mês;
- precisaria usar crédito para manter os depósitos;
- tem renda muito variável e não consegue sustentar a média exigida.
O teste mais importante: o desafio cabe no seu orçamento?
Antes de começar, faça uma conta simples:
renda líquida − despesas essenciais − parcelas obrigatórias = sobra real.
Se a sua sobra média é de R$ 700 por mês, um plano que exige cerca de R$ 1.064 mensais não cabe hoje. Não significa que você “não tem disciplina”. Significa apenas que a meta está maior do que a capacidade atual de poupança.
Nesse caso, você pode:
- aumentar o prazo;
- reduzir a meta;
- usar renda extra para complementar;
- fazer aportes maiores em meses com 13º, bônus ou comissão;
- trocar o compromisso diário por uma meta semanal ou mensal.
Se sua renda muda bastante de um mês para outro, vale combinar o desafio com o guia de orçamento para renda irregular, em vez de tentar repetir exatamente o mesmo aporte todos os dias.
Desafio 5K ou reserva de emergência?
Os dois podem ser a mesma coisa — depende do objetivo. Se você ainda não tem nenhum valor guardado, os R$ 5 mil podem ser o início de uma reserva de emergência.
Mas é importante não tratar “R$ 5 mil” como número mágico. Uma reserva precisa fazer sentido em relação aos seus gastos e à estabilidade da renda. O guia como montar uma reserva de emergência do zero ajuda a calcular uma meta mais adequada.
A CAIXA também destaca que a reserva existe para lidar com imprevistos e deve fazer parte do orçamento. O desafio pode ser apenas o mecanismo usado para chegar a esse primeiro colchão financeiro.
Onde deixar o dinheiro durante os 141 dias?
O principal objetivo do desafio é acumular, não buscar retorno máximo em quatro ou cinco meses. Por isso, faz sentido priorizar segurança, liquidez e simplicidade.
Deixar o dinheiro parado na conta corrente mistura a meta com os gastos do dia a dia e aumenta a chance de usar o valor. Uma alternativa é separar os aportes em um produto conservador com liquidez compatível com o objetivo.
Para quem está montando reserva, o comparativo Tesouro Selic ou CDB com liquidez diária mostra os critérios que importam. O rendimento é um bônus; o desafio precisa funcionar mesmo sem depender dele para alcançar os R$ 5 mil.
Rendimento faz muita diferença em 141 dias?
Faz alguma diferença, mas não é o ponto central. Em um prazo curto, o resultado depende muito mais do quanto você consegue aportar do que da rentabilidade.
Se a pessoa só consegue guardar R$ 20 por dia, nenhuma taxa conservadora vai transformar esse ritmo em R$ 5 mil dentro de 141 dias. A conta de poupança precisa fechar primeiro; o rendimento vem depois.
O maior risco do desafio: transformar meta em culpa
Desafios financeiros funcionam quando ajudam a criar clareza. Eles deixam de funcionar quando a pessoa começa a interpretar cada dia não cumprido como fracasso.
Uma emergência, um gasto médico ou um mês de renda menor pode exigir ajuste. A própria lógica de materiais de poupança flexível permite compensar valores depois ou redesenhar a meta. Consistência é diferente de rigidez.
Se você perdeu cinco dias, não precisa abandonar o desafio. Recalcule:
valor que falta ÷ número de dias restantes = nova média.
Essa conta transforma frustração em decisão.
Uma versão mais realista do desafio
Se a média de R$ 35,46 por dia parece apertada, existe uma forma mais sustentável de adaptar o desafio.
| Capacidade de poupança | Tempo aproximado para R$ 5.000 |
|---|---|
| R$ 15 por dia | 334 dias |
| R$ 20 por dia | 250 dias |
| R$ 25 por dia | 200 dias |
| R$ 35,46 por dia | 141 dias |
| R$ 50 por dia | 100 dias |
Perceba que a meta continua sendo R$ 5 mil. O que muda é o prazo. Isso é planejamento financeiro: adaptar o calendário à realidade, e não tentar adaptar a realidade a uma tabela da internet.
Perguntas frequentes sobre o desafio 5K em 141 dias
Quanto preciso guardar por dia para juntar R$ 5 mil em 141 dias?
A média matemática é de aproximadamente R$ 35,46 por dia.
Quanto dá por semana?
Cerca de R$ 248,23 por semana, considerando a média necessária para completar R$ 5 mil em 141 dias.
Preciso depositar todos os dias?
Não necessariamente. Você pode fazer aportes semanais ou valores diferentes, desde que o total acumulado chegue à meta dentro do prazo.
Vale a pena para quem está endividado?
Depende do tipo de dívida. Se você tem dívida cara e vencida, pode ser mais racional priorizar a renegociação ou quitação antes de tentar cumprir um desafio agressivo de poupança.
Posso usar o desafio para montar reserva de emergência?
Sim. Os R$ 5 mil podem ser uma primeira etapa, mas o tamanho final da reserva deve considerar seus gastos mensais e sua estabilidade de renda.
Então, vale a pena?
O desafio 5K em 141 dias não é uma fórmula mágica. Ele é uma ferramenta comportamental: transforma R$ 5 mil em uma sequência visível de pequenos compromissos.
O teste é simples. Se você consegue separar em média R$ 35,46 por dia — ou aproximadamente R$ 1.064 por mês — sem atrasar contas e sem criar dívida, o desafio pode ser uma forma eficiente de construir disciplina. Se não consegue, aumente o prazo. Uma meta financeira boa é aquela que você consegue manter.
Antes de começar, faça a conta com seu orçamento real. O objetivo não é completar uma tabela mais rápido; é terminar os 141 dias com mais dinheiro e uma rotina financeira melhor do que aquela que você tinha no primeiro dia.